Neste artigo
- Comece separando necessidades de desejos
- Passo a passo para vender
- Receber com segurança
- O que fazer com o dinheiro da venda
- Cuidados com impostos e regularidade
- Erros comuns
- Perguntas frequentes
- Vale a pena vender tudo o que não uso?
- Qual é o meio de pagamento mais prático?
- Como evitar voltar a acumular objetos parados?
- Fontes
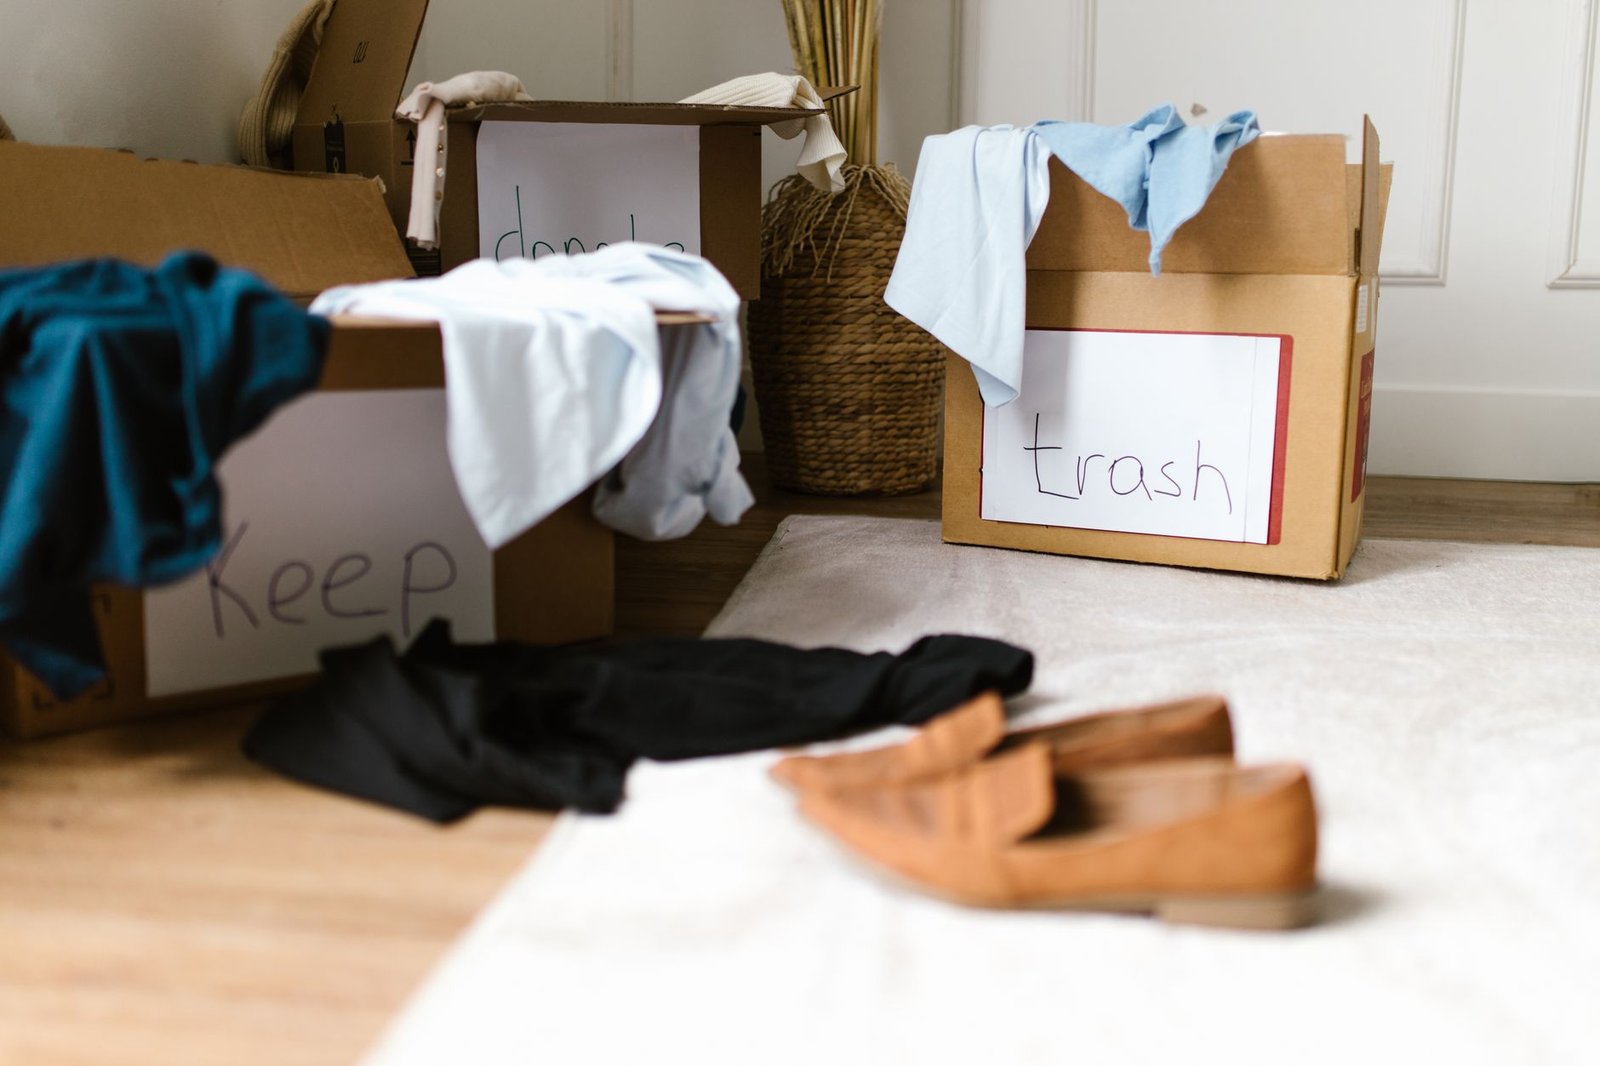
Roupas que não servem mais, eletrônicos guardados, móveis que sobraram da mudança: quase toda casa tem objetos parados que poderiam virar dinheiro. Vender o que não se usa pode ajudar o orçamento, mas só funciona bem com um pouco de método e atenção à segurança. Veja como separar o que vender, como negociar e receber sem cair em golpe, e que destino dar ao valor arrecadado.
Comece separando necessidades de desejos
O Caderno de Educação Financeira do Banco Central define necessidades como aquilo de que precisamos independentemente de nossos anseios, e desejos como aquilo que queremos possuir ou usufruir, sejam coisas necessárias ou não (Caderno de Educação Financeira, Módulo 1, p. 19). O mesmo caderno lembra que desejos não são ruins, mas viram problema quando tratados como necessidades, já que os desejos são ilimitados e os recursos são limitados (p. 20).
Esse olhar ajuda a decidir o que sai de casa. Pergunte, para cada objeto: usei no último ano? Existe uma situação concreta em que vou precisar dele? Se a resposta é não para as duas, ele é candidato à venda. Quem compra por impulso costuma acumular exatamente esse tipo de item, então a faxina também é uma boa hora para rever hábitos de consumo.
Passo a passo para vender
- Faça o inventário: anote o que você pretende vender, o estado de cada item e se há nota fiscal, caixa ou manual.
- Pesquise preços: o caderno recomenda pesquisar preços antes das compras, inclusive pela internet, e o mesmo vale para quem vende: veja anúncios parecidos, compare o estado e defina uma faixa realista (p. 52).
- Anuncie com honestidade: descreva defeitos e marcas de uso, e use fotos próprias, com boa luz. Informação clara evita devolução e discussão.
- Negocie com respeito: o caderno fala em pechinchar respeitando preços justos para o vendedor e para o comprador (p. 52). Defina antes o menor valor que você aceita.
- Entregue e registre: combine retirada ou envio, guarde conversas e comprovantes.
Receber com segurança
Vender pela internet expõe a golpes, e o Banco Central traz dicas de prevenção. Entre elas: não clicar em links recebidos de desconhecidos por mensagens e buscar diretamente a fonte; mudar senhas regularmente e nunca compartilhá-las; evitar redes e computadores públicos para acessar o banco; e desconfiar de situações estranhas, como pedidos de transferência para conta de terceiros (Módulo 6, p. 70).
Na prática, para quem vende: confira no próprio aplicativo do seu banco se o dinheiro realmente entrou antes de entregar o objeto; não aceite “comprovante” enviado por imagem como prova de pagamento; e desconfie de comprador que pede para você clicar em links, fornecer códigos ou fazer qualquer transferência antes de receber. Para encontros presenciais, prefira locais públicos e movimentados.
O que fazer com o dinheiro da venda
Dinheiro que aparece de repente tende a sumir sem deixar rastro. Antes de gastar, escolha um destino e anote no orçamento. Algumas ideias, de acordo com sua situação:
- Quitar dívida cara: se há atrasos ou juros altos, reduzir o saldo devedor costuma ser o melhor uso. A calculadora para quitar dívida ajuda a comparar cenários.
- Formar reserva: o caderno destaca a importância de manter uma reserva financeira para eventualidades (Módulo 3, p. 42). Veja quanto você precisa na calculadora de reserva de emergência.
- Financiar um objetivo: para uma meta com prazo, simule na calculadora de meta de poupança quanto falta.
Exemplo hipotético, apenas para ilustrar: suponha que você venda itens que somem R$ 800 e decida destinar R$ 500 a uma dívida em atraso e R$ 300 a uma reserva inicial. Mesmo valores pequenos, aplicados com um destino claro, reduzem o peso das dívidas e criam o hábito de guardar.
Cuidados com impostos e regularidade
Vender de vez em quando um bem de uso pessoal é diferente de comprar para revender como atividade. Se você passar a vender com frequência e visando lucro, a situação muda, e podem existir obrigações de formalização e tributação. As regras variam conforme o caso e mudam com o tempo, então confirme sua situação em orientações oficiais da Receita Federal ou com um contador, em vez de presumir que não há obrigação. Quem pensa em transformar a venda em atividade regular pode avaliar a formalização como Microempreendedor Individual: segundo a página oficial do gov.br, o limite de faturamento anual do MEI é hoje de R$ 81 mil, e uma proposta de mudança ainda tramita no Congresso.
Erros comuns
- Anunciar sem pesquisar preço e vender muito abaixo ou ficar meses com o anúncio parado por preço irreal.
- Omitir defeitos para vender mais rápido: pode gerar conflito e devolução.
- Entregar o item antes de confirmar o dinheiro na conta.
- Gastar o valor sem plano, repondo o consumo que acabou de ser enxugado.
- Misturar a venda esporádica com atividade habitual sem checar obrigações.
Perguntas frequentes
Vale a pena vender tudo o que não uso?
Vale quando o valor compensa o tempo e o esforço. Itens de baixo valor podem ser doados ou trocados, o que também libera espaço.
Qual é o meio de pagamento mais prático?
O Banco Central descreve o Pix como meio de pagamento em que os recursos são transferidos instantaneamente, a qualquer hora e dia do ano (Módulo 4, p. 52). Seja qual for o meio, confirme o recebimento no aplicativo do seu banco.
Como evitar voltar a acumular objetos parados?
Antes de cada compra relevante, espere alguns dias e pergunte se é necessidade ou desejo. Anotar o que entra em casa e revisar o armário a cada semestre ajuda a perceber o que não está sendo usado e a vender ou doar mais cedo, quando o item ainda tem valor.
Fontes
- Banco Central do Brasil, Caderno de Educação Financeira, Módulos 1, 3, 4 e 6.
- Governo federal (gov.br), Teto do MEI, consultado em 02/11/2026.
Este conteúdo tem caráter educacional e não constitui recomendação individual de investimento, crédito ou consultoria. A decisão deve considerar o perfil, os objetivos e os riscos de cada pessoa.